La Cassazione chiarisce che il soggetto passivo resta unico, indipendentemente dai contratti con terzi
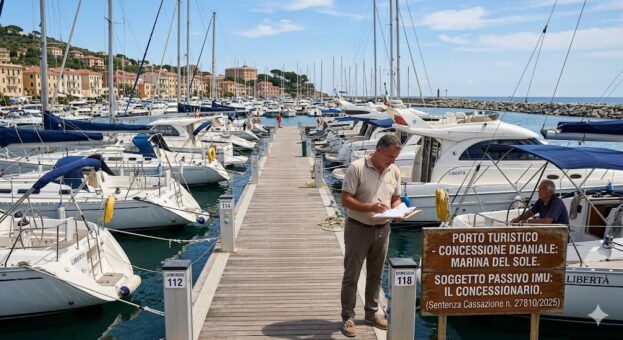
La Corte di Cassazione, con la sentenza n. 27810 del 18 ottobre 2025, ha stabilito un principio chiaro in materia di IMU applicata agli immobili demaniali situati nei porti turistici: il soggetto passivo dell’imposta è esclusivamente il concessionario, anche quando i punti di ormeggio vengono concessi in uso temporaneo a terzi.
Il caso riguardava una controversia tra un contribuente e l’amministrazione, relativa proprio all’individuazione del soggetto obbligato al pagamento dell’imposta municipale. In particolare, si discuteva se tale obbligo potesse ricadere sui soggetti che, pur non essendo concessionari, usufruivano dei posti barca in virtù di contratti di utilizzo.
I giudici di legittimità hanno chiarito che, ai sensi della normativa vigente, in particolare dell’articolo 9 del decreto legislativo n. 23 del 2011, il concessionario resta l’unico soggetto passivo IMU per gli immobili demaniali inclusi in porti turistici, così come definiti dal d.P.R. n. 509 del 1997.
Di conseguenza, non assume alcuna rilevanza la circostanza che il concessionario abbia ceduto a terzi il diritto di utilizzo temporaneo dei punti di ormeggio. Né la natura né l’efficacia dei contratti stipulati incidono sull’obbligazione tributaria, che rimane integralmente in capo al concessionario.
La decisione si inserisce nel solco della giurisprudenza già consolidata della Suprema Corte, rafforzando un orientamento volto a semplificare l’individuazione del soggetto tenuto al pagamento dell’imposta e a evitare frammentazioni dell’obbligazione fiscale.